
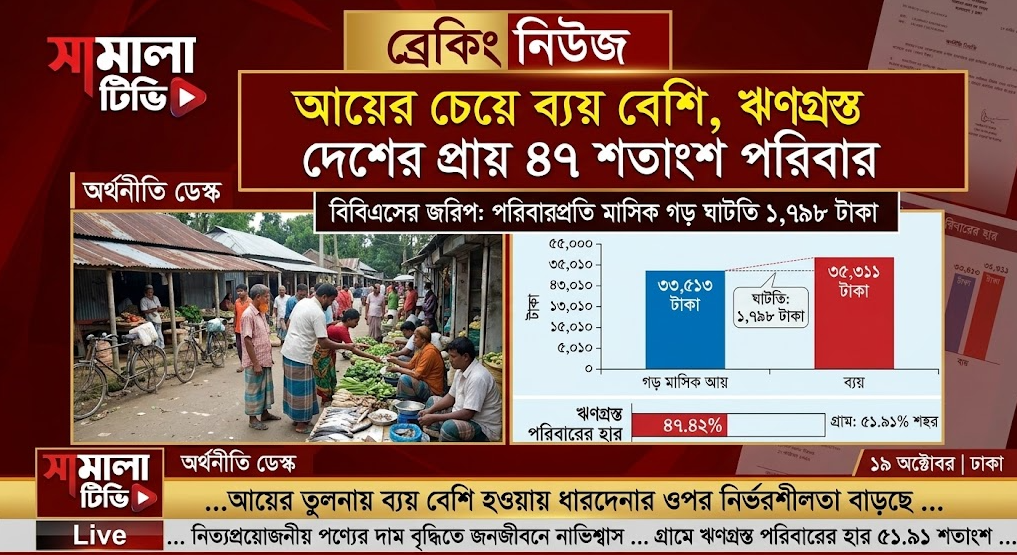
গ্রামে ঋণগ্রস্ত পরিবারের হার ৫১.৯১ শতাংশ; পরিবারপ্রতি মাসিক গড় ব্যয় আয়ের চেয়ে ১,৭৯৮ টাকা বেশি
সামালা টিভি | অর্থনীতি ডেস্ক
দেশে জীবনযাত্রার ব্যয় বাড়ার চাপে সংসার চালাতে হিমশিম খাচ্ছে বহু পরিবার। আয় দিয়ে নিত্যপ্রয়োজনীয় খরচ মেটাতে না পেরে ঋণ করতে বাধ্য হচ্ছে উল্লেখযোগ্যসংখ্যক মানুষ। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’-এর তথ্য অনুযায়ী, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণগ্রস্ত। শহরের তুলনায় গ্রামের পরিবারগুলোর মধ্যে ঋণ নেওয়ার প্রবণতা বেশি।
জরিপে উঠে এসেছে, জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, পরিবারপ্রতি মাসে আয়ের তুলনায় গড় ব্যয় ১ হাজার ৭৯৮ টাকা বেশি। এই ঘাটতি পূরণ করতে অনেক পরিবারকে সঞ্চয় ভাঙতে হচ্ছে কিংবা ধারদেনার আশ্রয় নিতে হচ্ছে।
গ্রামে ঋণগ্রস্ত পরিবারের হার সবচেয়ে বেশি
বিবিএসের জরিপ অনুযায়ী, গত এক বছরে নিত্যপ্রয়োজনীয় খরচ মেটাতে গিয়ে গ্রামীণ এলাকার ৫১ দশমিক ৯১ শতাংশ পরিবার ঋণ করেছে। শহরাঞ্চলে এ হার ৪০ দশমিক ১৯ শতাংশ। আর সিটি করপোরেশন এলাকায় ঋণগ্রস্ত পরিবারের হার ৩২ দশমিক ১১ শতাংশ।
এ পরিসংখ্যান থেকে দেখা যায়, জীবনযাত্রার ব্যয় মেটাতে ঋণের ওপর নির্ভরশীলতা গ্রামীণ পরিবারগুলোর মধ্যে তুলনামূলক বেশি। আয়, কর্মসংস্থান, কৃষি ও অনানুষ্ঠানিক শ্রমের ওপর নির্ভরতা এবং নিত্যপ্রয়োজনীয় পণ্যের মূল্যবৃদ্ধির চাপ এসব পরিবারের আর্থিক সক্ষমতাকে প্রভাবিত করতে পারে। তবে এসব কারণের পৃথক প্রভাব নির্ধারণ করতে আরও বিস্তারিত তথ্য প্রয়োজন।
কোথায় মাসিক ব্যয় কত?
জরিপে অঞ্চলভেদে পরিবারপ্রতি গড় মাসিক ব্যয়ের উল্লেখযোগ্য পার্থক্য দেখা গেছে। সিটি করপোরেশন এলাকায় ব্যয় সবচেয়ে বেশি, আর গ্রামীণ এলাকায় তুলনামূলক কম।
বিবিএসের তথ্য অনুযায়ী, পরিবারপ্রতি গড় মাসিক ব্যয়—
-
সিটি করপোরেশন এলাকায়: ৪৬ হাজার ৭৭৮ টাকা।
-
শহরাঞ্চলে: ৩৭ হাজার ৩৪৪ টাকা।
-
গ্রামীণ এলাকায়: ৩২ হাজার ৫৩২ টাকা।
-
জাতীয় পর্যায়ে: ৩৫ হাজার ৩১১ টাকা।
সিটি করপোরেশন এলাকায় বাসাভাড়া, যাতায়াত, শিক্ষা, চিকিৎসা ও অন্যান্য সেবার ব্যয় পরিবারের বাজেটে বড় চাপ তৈরি করতে পারে। অন্যদিকে, গ্রামীণ এলাকায় গড় ব্যয় তুলনামূলক কম হলেও ঋণগ্রস্ত পরিবারের হার বেশি। অর্থাৎ, শুধু ব্যয়ের পরিমাণ দিয়ে পরিবারের আর্থিক স্বচ্ছলতা নির্ধারণ করা যায় না; আয়ের পরিমাণ ও নিয়মিত অর্থপ্রবাহও গুরুত্বপূর্ণ।
খাদ্যেই ব্যয়ের বড় অংশ, শহরে বাড়তি চাপ খাদ্যবহির্ভূত খাতে
জরিপে দেখা গেছে, জাতীয় পর্যায়ে পরিবারগুলোর মাসিক ব্যয়ের প্রায় অর্ধেক খাদ্য খাতে এবং বাকি অর্ধেক খাদ্যবহির্ভূত খাতে ব্যয় হয়। তবে অঞ্চলভেদে ব্যয়ের ধরনে পার্থক্য রয়েছে।
গ্রামীণ পরিবারগুলোতে খাদ্য খাতে ব্যয়ের অংশ তুলনামূলক বেশি। অন্যদিকে, শহরাঞ্চলে খাদ্যবহির্ভূত খাতে ব্যয়ের চাপ বেশি। সিটি করপোরেশন এলাকায় মোট মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশই খাদ্যবহির্ভূত খাতে ব্যয় হয়।
খাদ্যবহির্ভূত খাতের মধ্যে বাসস্থান, বিদ্যুৎ-গ্যাস, যাতায়াত, শিক্ষা, চিকিৎসা, পোশাক ও অন্যান্য প্রয়োজনীয় সেবার ব্যয় অন্তর্ভুক্ত হতে পারে। এসব খাতে ব্যয় বেড়ে গেলে পরিবারের হাতে সঞ্চয়ের জন্য অর্থ কমে যায়। ফলে হঠাৎ অসুস্থতা, চাকরি হারানো বা অন্য কোনো জরুরি পরিস্থিতিতে ঋণ নেওয়ার প্রয়োজন দেখা দিতে পারে।
তিন হাজার পরিবারের ওপর জরিপ
বিবিএসের ‘দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল’ পরিচালিত ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ জরিপটি গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত পরিচালিত হয়।
এতে গ্রামীণ, শহরাঞ্চল ও সিটি করপোরেশন এলাকার মোট তিন হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়। ১৫০টি নমুনা এলাকা থেকে ট্যাবলেট ডিভাইস ব্যবহার করে ডিজিটাল কম্পিউটার অ্যাসিস্টেড পার্সোনাল ইন্টারভিউয়িং (CAPI) পদ্ধতিতে তথ্য সংগ্রহ করা হয়।
জরিপটির উদ্দেশ্য ছিল মানুষের জীবনযাত্রার মান, আয়, ব্যয় ও আর্থিক পরিস্থিতি সম্পর্কে তথ্য সংগ্রহ করা। তবে এটি একটি নির্দিষ্ট সময়ের জরিপ হওয়ায় এর ফলাফল বিশ্লেষণের ক্ষেত্রে নমুনা নির্বাচন, তথ্য সংগ্রহের সময় এবং সংশ্লিষ্ট সূচকের সংজ্ঞা বিবেচনায় রাখা প্রয়োজন।
মূল্যস্ফীতির চাপে কমছে মানুষের ক্রয়ক্ষমতা
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, মহামারির পর থেকে বাংলাদেশ যে দুর্বল সামষ্টিক অর্থনৈতিক পরিস্থিতির মধ্য দিয়ে যাচ্ছে, জরিপের ফলাফল তারই প্রতিফলন।
দীর্ঘ সময় ধরে উচ্চ মূল্যস্ফীতি অব্যাহত থাকলে একই পরিমাণ আয় দিয়ে আগের তুলনায় কম পণ্য ও সেবা কেনা যায়। বিশেষ করে স্বল্প আয়ের পরিবারগুলোর বাজেটে খাদ্য, বাসস্থান ও যাতায়াতের মতো অপরিহার্য খাতের অংশ বেশি হওয়ায় মূল্যবৃদ্ধির প্রভাব তাদের ওপর তুলনামূলক বেশি পড়তে পারে।
সরকারি তথ্যের বরাত দিয়ে প্রকাশিত প্রতিবেদনে বলা হয়েছে, গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি ছিল। বিবিএসের মজুরি হার সূচক অনুযায়ী, গত সেপ্টেম্বরে মজুরি বৃদ্ধির হার কমে ৭ দশমিক ৯ শতাংশে দাঁড়ায়। আগের মাসে এ হার ছিল ৮ দশমিক ০৫ শতাংশ।
কৃষি, শিল্প ও সেবা খাতের ৬৩টি পেশায় নিয়োজিত স্বল্প আয়ের দক্ষ ও অদক্ষ শ্রমিকদের মাসিক মজুরির তথ্যের ভিত্তিতে এ সূচক তৈরি করা হয়।
মজুরি বাড়লেও যদি নিত্যপ্রয়োজনীয় পণ্যের দাম আরও দ্রুত বাড়ে, তাহলে শ্রমজীবী মানুষের প্রকৃত ক্রয়ক্ষমতা কমে যায়। এর ফলে পরিবারের আয় ও ব্যয়ের মধ্যে ব্যবধান তৈরি হতে পারে এবং ঋণের ওপর নির্ভরতা বাড়তে পারে।
২০২৬ সালে দারিদ্র্যের হার বাড়ার আশঙ্কা বিশ্বব্যাংকের
বিশ্বব্যাংকের গত ৬ অক্টোবর প্রকাশিত সর্বশেষ বাংলাদেশ ডেভেলপমেন্ট আপডেটের তথ্য অনুযায়ী, দীর্ঘমেয়াদি অর্থনৈতিক মন্দা দেশের মানুষের জীবনযাত্রার মানকে ক্ষতিগ্রস্ত করছে। এর পেছনে শ্রমের চাহিদায় ঘাটতি এবং দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতিকে গুরুত্বপূর্ণ কারণ হিসেবে উল্লেখ করা হয়েছে।
প্রতিবেদনটির তথ্য অনুযায়ী, বাংলাদেশে জাতীয় দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে আনুমানিক ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। এটি একটি প্রাক্কলন; চূড়ান্ত পরিসংখ্যান নয়।
দারিদ্র্যের হার বাড়লে শুধু নিম্ন আয়ের পরিবার নয়, আর্থিকভাবে ঝুঁকিপূর্ণ মধ্যবিত্ত পরিবারের জীবনযাত্রাও চাপে পড়তে পারে। চিকিৎসা, সন্তানের শিক্ষা, পুষ্টিকর খাবার এবং ভবিষ্যতের জন্য সঞ্চয়ের মতো প্রয়োজনীয় খাতে ব্যয় কমিয়ে সংসার চালানোর পরিস্থিতি তৈরি হতে পারে।
অর্থনৈতিক চাপ মোকাবিলায় প্রয়োজন কী?
বিশেষজ্ঞদের আলোচনায় উঠে আসা মূল্যস্ফীতি, কর্মসংস্থান ও আয়বৈষম্যের মতো বিষয়গুলো বিবেচনায় নিয়ে পরিবারের আর্থিক চাপ কমাতে কয়েকটি ক্ষেত্রে গুরুত্ব দেওয়া প্রয়োজন।
প্রথমত, নিত্যপ্রয়োজনীয় পণ্যের বাজারে সরবরাহ ও মূল্য পরিস্থিতি স্থিতিশীল রাখা জরুরি। দ্বিতীয়ত, শ্রমঘন খাতে কর্মসংস্থান সৃষ্টি এবং শ্রমিকদের প্রকৃত আয় বাড়ানোর উদ্যোগ প্রয়োজন। তৃতীয়ত, নিম্ন আয়ের ও ঝুঁকিপূর্ণ পরিবারগুলোর জন্য সামাজিক সুরক্ষা কার্যক্রম কার্যকরভাবে বাস্তবায়ন করতে হবে।
পাশাপাশি ঋণগ্রস্ত পরিবারগুলোর ঋণের ধরন, সুদের হার, ঋণ পরিশোধের সক্ষমতা এবং আয়-ব্যয়ের ব্যবধান সম্পর্কে বিস্তারিত তথ্য বিশ্লেষণ করা প্রয়োজন। কারণ সব ঋণ একই ধরনের নয়—উৎপাদনশীল কাজে নেওয়া ঋণ এবং দৈনন্দিন খাবার বা চিকিৎসার খরচ মেটাতে নেওয়া ঋণের অর্থনৈতিক তাৎপর্য আলাদা।
সব মিলিয়ে বিবিএসের জরিপের তথ্য দেশের বহু পরিবারের আর্থিক চাপের একটি গুরুত্বপূর্ণ চিত্র তুলে ধরেছে। জাতীয় পর্যায়ে গড় মাসিক ব্যয় গড় আয়ের চেয়ে বেশি এবং প্রায় অর্ধেক পরিবার ঋণগ্রস্ত—এই দুই সূচকই জীবনযাত্রার ব্যয়, আয় ও কর্মসংস্থান পরিস্থিতি নিয়ে নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ বার্তা বহন করে।
সামালা টিভি | দেশ ও মানুষের কথা বলে...