
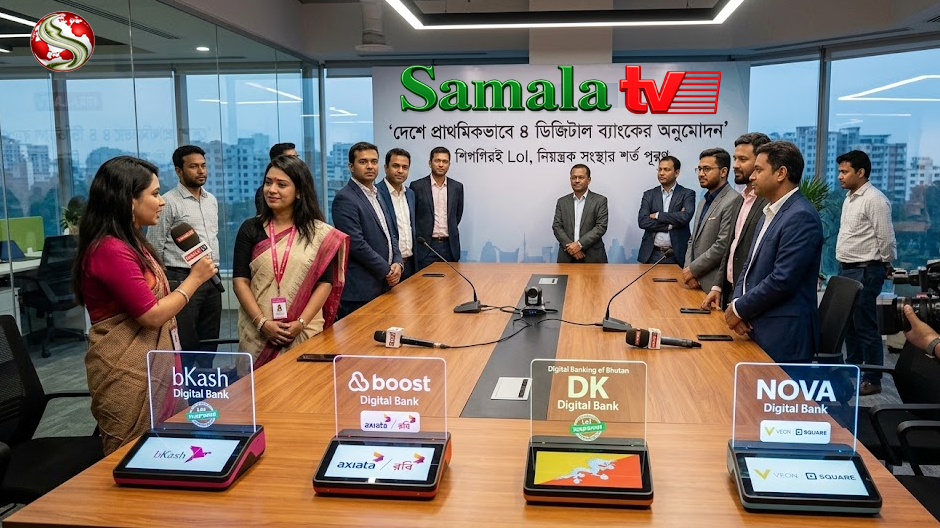
শিগগিরই LoI, চূড়ান্ত লাইসেন্সের আগে পূরণ করতে হবে নিয়ন্ত্রক সংস্থার শর্ত
সামালা টিভি অর্থনীতি ডেস্ক: বাংলাদেশে ডিজিটাল ব্যাংকিং ব্যবস্থাকে আরও বিস্তৃত করার পথে নতুন অগ্রগতি হয়েছে। বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদ প্রাথমিকভাবে চারটি প্রস্তাবিত ডিজিটাল ব্যাংকের অনুমোদন দিয়েছে। বৃহস্পতিবার (২৪ সেপ্টেম্বর) অনুষ্ঠিত পর্ষদ সভায় এসব প্রতিষ্ঠানের অনুকূলে Letter of Intent (LoI) দেওয়ার সিদ্ধান্ত নেওয়া হয়।
প্রাথমিক অনুমোদন পাওয়া চারটি প্রতিষ্ঠান হলো—
- বিকাশ ডিজিটাল ব্যাংক
- বুস্ট ডিজিটাল ব্যাংক — রবি/এশিয়াটার সহযোগিতায়
- ডিজিটাল ব্যাংকিং অব ভুটান (DK Digital Bank) — ভুটানের DK Bank-এর উদ্যোগে
- নোভা ডিজিটাল ব্যাংক — বাংলালিংকের মূল প্রতিষ্ঠান VEON ও স্কয়ার গ্রুপের উদ্যোগে।
বাংলাদেশ ব্যাংকের বোর্ড সভাটি গভর্নর মোস্তাকুর রহমানের সভাপতিত্বে অনুষ্ঠিত হয়। একই সভায় আগে প্রাথমিক অনুমোদন পাওয়া করি ডিজিটাল ব্যাংককেও LoI দেওয়ার সিদ্ধান্ত নেওয়া হয়েছে। ফলে প্রাথমিক অনুমোদনের পর্যায়ে থাকা ডিজিটাল ব্যাংকের সংখ্যা দাঁড়াচ্ছে পাঁচটিতে।
১২টি প্রতিষ্ঠান আবেদন করেছিল
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য দ্বিতীয় দফায় মোট ১২টি প্রতিষ্ঠান আবেদন করেছিল। এর মধ্যে ছিল ব্রিটিশ বাংলা ডিজিটাল ব্যাংক পিএলসি, ডিজিটাল ব্যাংকিং অব ভুটান-ডিকে, আমার ডিজিটাল ব্যাংক-২২ এমএফআই, ৩৬ ডিজিটাল ব্যাংক পিএলসি, বুস্ট-রবি, আমার ব্যাংক, অ্যাপ ব্যাংক-ফার্মারস, নোভা ডিজিটাল ব্যাংক-বাংলালিংক অ্যান্ড স্কয়ার, মৈত্রী ডিজিটাল ব্যাংক পিএলসি, উপকারী ডিজিটাল ব্যাংক, মুনাফা ইসলামী ডিজিটাল ব্যাংক-আকিজ এবং বিকাশ ডিজিটাল ব্যাংক।
বাছাই প্রক্রিয়া শেষে চারটি নতুন উদ্যোগকে প্রাথমিকভাবে এগিয়ে নেওয়ার সিদ্ধান্ত হয়েছে।
LoI পেলেই কি ব্যাংক চালু করা যাবে?
না। Letter of Intent চূড়ান্ত ব্যাংকিং লাইসেন্স নয়। বাংলাদেশ ব্যাংকের ডিজিটাল ব্যাংক নির্দেশিকায় বলা হয়েছে, LoI পাওয়ার পরও নির্ধারিত শর্ত পূরণ করতে হবে। নিয়ন্ত্রক সংস্থা শর্ত পূরণে সন্তুষ্ট হওয়ার পরই চূড়ান্ত লাইসেন্স দেওয়ার বিষয়টি বিবেচনা করবে।
অর্থাৎ, নতুন চার প্রতিষ্ঠানকে এখন প্রযুক্তিগত অবকাঠামো, মূলধন, সুশাসন, ঝুঁকি ব্যবস্থাপনা, সাইবার নিরাপত্তাসহ বাংলাদেশ ব্যাংকের নির্ধারিত অন্যান্য শর্ত পূরণ করতে হবে।
শাখা ছাড়াই ব্যাংকিং সেবা
ডিজিটাল ব্যাংকের মূল বৈশিষ্ট্য হলো—প্রচলিত ব্যাংকের মতো বিস্তৃত শাখা নেটওয়ার্কের পরিবর্তে মোবাইল অ্যাপ ও ওয়েবভিত্তিক প্ল্যাটফর্মের মাধ্যমে ব্যাংকিং সেবা দেওয়ার ব্যবস্থা। বাংলাদেশ ব্যাংকের নির্দেশিকায় ডিজিটাল ব্যাংককে শাখাবিহীন, এন্ড-টু-এন্ড ভার্চুয়াল ব্যাংকিং ব্যবস্থা হিসেবে বিবেচনা করা হয়েছে।
ফলে গ্রাহকের অ্যাকাউন্ট খোলা, অর্থ স্থানান্তর, বিভিন্ন ব্যাংকিং সেবা গ্রহণসহ অনেক কাজ ডিজিটাল মাধ্যমে সম্পন্ন করার সুযোগ তৈরি হতে পারে।
ন্যূনতম মূলধন ৩০০ কোটি টাকা
বাংলাদেশ ব্যাংকের বিদ্যমান ডিজিটাল ব্যাংক নীতিমালা অনুযায়ী প্রতিটি ডিজিটাল ব্যাংকের পরিশোধিত মূলধন কমপক্ষে ৩০০ কোটি টাকা হতে হবে। ডিজিটাল ব্যাংকের কার্যক্রম অনলাইনভিত্তিক হবে এবং প্রচলিত ব্যাংকের মতো শাখা পরিচালনার ব্যবস্থা থাকবে না।
গ্রাহকদের জন্য কী পরিবর্তন আসতে পারে?
ডিজিটাল ব্যাংকের সংখ্যা বাড়লে বাংলাদেশের ব্যাংকিং খাতে প্রতিযোগিতা বাড়ার পাশাপাশি প্রযুক্তিনির্ভর সেবার বিস্তারের সুযোগ তৈরি হতে পারে। বিশেষ করে যেসব গ্রাহক প্রচলিত ব্যাংকের শাখায় না গিয়ে মোবাইল বা অনলাইনে ব্যাংকিং সেবা নিতে চান, তাদের জন্য নতুন ধরনের সেবা আসতে পারে।
তবে নতুন প্রতিষ্ঠানগুলো বাস্তবে কবে থেকে পূর্ণাঙ্গ ব্যাংকিং কার্যক্রম শুরু করবে, সেটি নির্ভর করবে চূড়ান্ত লাইসেন্স ও অন্যান্য নিয়ন্ত্রক শর্ত পূরণের ওপর।
বাংলাদেশে এর আগে ডিজিটাল ব্যাংক প্রতিষ্ঠার উদ্যোগ নেওয়া হলেও লাইসেন্সিং প্রক্রিয়ায় পরিবর্তন ও পর্যালোচনা হয়েছে। ফলে এবারের প্রাথমিক অনুমোদনের পরবর্তী ধাপগুলোও নিয়ন্ত্রক অনুমোদন ও শর্তপূরণের ওপর নির্ভরশীল।
সামালা টিভি — দেশ ও মানুষের কথা বলো ...